L’édition se charge
Mardi 29 septembre, OCP a publié ses comptes du premier semestre : un excédent brut d’exploitation de 13,31 milliards de dirhams, contre 18,61 un an plus tôt, et une perte nette part du groupe de 2,84 milliards après un bénéfice de 8,25. Le groupe n’a pourtant perdu aucun client, ni fermé aucune mine. Il a payé son soufre près de trois fois plus cher, quand les prix des engrais n’ont gagné qu’environ 20 pour cent. Or le soufre ne sort d’aucune mine marocaine : c’est ce que les raffineries de pétrole et les usines de gaz du monde doivent retirer de leurs produits, et près de 45 pour cent de ses cargaisons maritimes passent par le détroit d’Ormuz. Les comptes nationaux du deuxième trimestre disent la suite : croissance ramenée à 4 pour cent, valeur ajoutée des industries extractives en recul de 28,6 pour cent.
À l’origine
Personne ne creuse pour trouver du soufre. En 2016, la production mondiale de soufre élémentaire venait pour 51,6 pour cent de la désulfuration du gaz naturel et pour 43,4 pour cent de celle du pétrole : c’est la matière que les raffineurs et les usines de traitement de gaz retirent de leurs produits pour respecter les normes sur les carburants, puis doivent écouler. Les premiers producteurs sont donc des compagnies pétrolières et gazières, Aramco, Gazprom, Adnoc. Les premiers exportateurs sont les pays du Golfe, le Kazakhstan et le Canada : les Émirats arabes unis ont placé 7 millions de tonnes de soufre brut en 2023, le Kazakhstan 4,1 millions, le Qatar 3,2, l’Arabie saoudite 3,2 et le Canada 3,1, d’après les données du Centre du commerce international. L’offre de soufre dépend du pétrole et du gaz que le monde raffine, jamais des engrais qu’il veut fabriquer. Un produit dont le volume ne répond pas à sa propre demande n’a pas de prix tranquille.
Le Maroc, lui, détient près de 70 pour cent des réserves mondiales identifiées de phosphate. Il n’a pas de soufre. Et on ne fait pas d’engrais avec de la roche seule : il faut brûler le soufre pour obtenir de l’acide sulfurique, cet acide attaque ensuite la roche pour en tirer l’acide phosphorique, et c’est de cet acide phosphorique que sortent le DAP, le MAP et le TSP vendus aux agriculteurs du monde. Dans le monde, 91 pour cent du soufre part à la fabrication d’acide sulfurique, dont 60 pour cent pour les engrais. Le pays achète donc à l’étranger le réactif qui rend sa propre roche vendable, et il en achète plus que presque tout le monde : 6,5 millions de tonnes importées en 2023, deuxième acheteur de la planète derrière la Chine et ses 8,8 millions. La dépendance a grandi exactement comme l’industrie : la production d’engrais du groupe a été multipliée par cinq depuis 2008, et sa capacité minière est passée de 30 à 47 millions de tonnes. Le groupe pèse aujourd’hui de 28 à 30 pour cent des échanges mondiaux de son secteur. L’Afrique, c’est-à-dire le Maroc pour l’essentiel, absorbait déjà 17 pour cent de la consommation mondiale de soufre en 2020.
Reste la carte, et elle est étroite. En temps normal, près de 45 pour cent des exportations maritimes de soufre franchissent le détroit d’Ormuz, avec environ 35 pour cent du commerce mondial d’urée, plus du quart de celui de l’ammoniac et un peu plus de 20 pour cent des phosphates. OCP est le premier importateur mondial d’ammoniac et l’un des tout premiers acheteurs de soufre : les deux intrants qu’il ne produit pas empruntent le même couloir maritime. Le Kazakhstan, deuxième fournisseur mondial, destine à lui seul 47 pour cent de ses exportations de soufre au Maroc. La roche est à Khouribga, la clé est à Ormuz.
Où nous en sommes
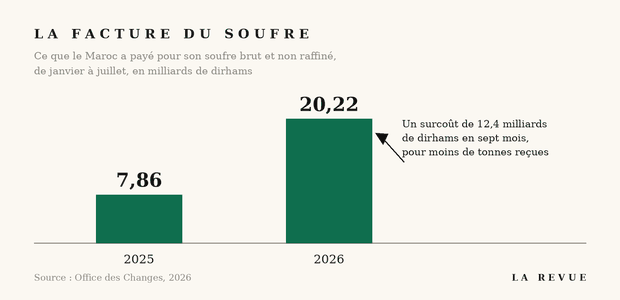
La facture se lit d’abord à la douane. De janvier à juillet 2026, le Maroc a payé son soufre 20,22 milliards de dirhams, contre 7,86 milliards sur les sept mêmes mois de 2025, soit une hausse de 157,2 pour cent, pour des volumes en baisse de 8,7 pour cent, à 3,68 millions de tonnes. Le prix moyen à l’importation est passé de 1 948 à 5 491 dirhams la tonne. Un surcoût de 12,4 milliards de dirhams en sept mois, pour moins de tonnes reçues : le soufre porte à lui seul l’essentiel de la hausse de 52,2 pour cent des importations de produits bruts. La suite appartient à la comptabilité nationale. La production de phosphate roche a reculé de 17,4 pour cent au premier semestre, celle des dérivés de 17,3 pour cent, et l’indice de production du secteur extractif a chuté de 28,8 pour cent au deuxième trimestre. Le Haut-Commissariat au Plan y lit une valeur ajoutée des industries extractives en recul de 28,6 pour cent, après une hausse de 13,7 pour cent un an plus tôt, et des activités non agricoles ramenées à 1,5 pour cent de croissance, contre 4,9 pour cent. À l’exportation, les phosphates et leurs dérivés ont rapporté 51 milliards de dirhams à fin juillet, en recul de 7,8 pour cent, après une progression de 21,1 pour cent un an plus tôt : les engrais naturels et chimiques ont cédé 8,3 pour cent, le phosphate brut 19,8 pour cent, et seul l’acide phosphorique a tenu, en hausse de 2,1 pour cent. Le mois de juin avait pourtant rebondi de 31,9 pour cent, avant un nouveau recul en juillet. Si le pays a tenu 4 pour cent au deuxième trimestre, il le doit à ses champs : la valeur ajoutée agricole a progressé de 21,2 pour cent.
Le groupe s’est défendu avec ce qu’il avait. Des stocks achetés avant la flambée, d’abord, qui ont tenu jusqu’à fin juillet. La diversification ensuite : sur les 3,12 millions de tonnes importées au premier semestre, en baisse de 12 pour cent et au plus bas depuis 2023 pour la période, le Kazakhstan a fourni 971 711 tonnes, en recul de 43 pour cent, les Émirats arabes unis un peu plus d’un million, en recul de 19 pour cent, et l’Arabie saoudite 471 512 tonnes, en hausse de 24 pour cent, avec des appoints du Turkménistan, du Koweït et des États-Unis. Le soufre kazakh arrive désormais par la Baltique : le vraquier Hermes a quitté Oust-Louga le 3 septembre et accosté à Jorf Lasfar le 16, après environ 2 821 milles nautiques. Le troisième levier est chimique, et c’est le plus efficace. Le triple superphosphate, qui demande moins de soufre par tonne et aucun ammoniac, est passé à 35 pour cent des volumes d’engrais exportés, contre 26 pour cent un an plus tôt ; un troisième train de TSP d’un million de tonnes est entré en service à Jorf Lasfar en juillet. Le quatrième tient au calendrier, avec une maintenance déplacée vers les périodes de faible demande. La marge d’excédent brut d’exploitation en sort à 28 pour cent, quand PhosAgro tient 22 pour cent, ICL 19, Mosaic 9 et Nutrien 8. La marge brute, elle, est tombée à 26,37 milliards de dirhams, 55 pour cent des ventes contre 64 pour cent. Le groupe n’a pas ralenti pour autant, avec 16,07 milliards de dirhams d’investissements sur le semestre contre 15,16 un an plus tôt. Il a financé la soudure par deux émissions obligataires, nationale et internationale, pour environ 20 milliards de dirhams, et par une cession de créances de taxe sur la valeur ajoutée de 10,71 milliards, dont 8,72 débloqués en juin. La trésorerie tenait 32,69 milliards à fin juin.
- Les dates qui ont fait le dossier
- Le soufre acheté à l’étranger finit dans un terril, et OCP veut aller le rechercher
- L’acide sulfurique
Réservé aux abonnés
Creuser
Dossier, 45 min
Note de conjoncture numéro 355, le chapitre des matières premières du ministère de l’Économie et des Finances (nouvel onglet)Dossier, 20 min
Soufre, la fiche de L’Élémentarium : d’où il sort, qui le vend, qui l’achète (nouvel onglet)Article, 15 min
OCP, entre dépendances et ambitions (nouvel onglet)