L’édition se charge
Le Sujet, Les deux camps
Le dirham digital
Élu par les lecteurs
Vendredi 9 octobre, Bank Al-Maghrib a mis en ligne deux documents de travail sur la monnaie digitale de banque centrale. Le premier tire pour le Maroc les leçons des pays qui s’y sont essayés ; le second fait tourner un modèle de l’économie marocaine où un dirham digital circule à côté du cash et des dépôts. On y lit que la banque centrale a déjà construit un prototype avec le Fonds monétaire international et la Banque mondiale, et que les essais ont confirmé la faisabilité technique d’un dirham digital de détail. Aucune date d’émission n’est annoncée, et les auteurs rappellent que leurs analyses n’engagent pas la position de la Banque. Reste ce que ces deux textes posent sans le trancher : à quoi servirait un dirham qui n’est ni un billet ni une ligne sur un compte en banque, qui le mettrait dans la poche des gens, et ce qui arrive aux banques le jour où un épargnant peut garder son argent directement à la banque centrale.
À l’origine
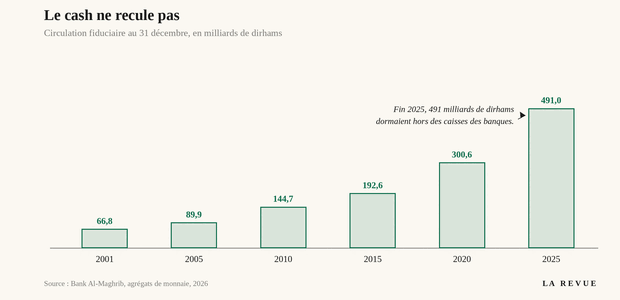
Le point de départ n’est pas la technologie. Il est dans une habitude de paiement qui ne cède pas. La circulation fiduciaire, c’est-à-dire les billets et les pièces qui vivent hors des caisses des banques, pesait 66,8 milliards de dirhams à la fin de 2001. À la fin de 2025, elle atteignait 491 milliards, d’après les agrégats de monnaie que publie Bank Al-Maghrib. En vingt-quatre ans, elle a été multipliée par sept. La seule année 2025 y a ajouté 18,5 pour cent, la plus forte hausse depuis 2020, et rien ne s’est retourné depuis : à la fin d’août 2026, la même série donne 550,3 milliards. Les deux documents retiennent une mesure voisine, les billets et monnaies mis en circulation, passés de 70 milliards en 2001 à plus de 500 milliards en 2025. Les moyens digitaux existent pourtant. Les cartes bancaires ont dépassé 22 millions en 2024. Mais la carte sert surtout à retirer des espèces plutôt qu’à payer, le chèque reste très utilisé, et le paiement mobile, ouvert en 2019 pour atteindre ceux qui n’ont pas de compte, progresse sans décoller. Une enquête de Bank Al-Maghrib conduite en 2019 et 2020, le Payment Diary, avait posé la question aux Marocains : pour la grande majorité d’entre eux, le cash est le moyen de paiement le plus simple, le plus rapide, et celui qui permet le mieux de contrôler ses dépenses.
Le second point de départ est un trou dans la bancarisation. En 2025, 62 pour cent des particuliers résidents détenaient un compte bancaire. Les femmes moins que les hommes, et les jeunes de 15 à 24 ans ne forment qu’environ 10 pour cent des titulaires. L’enquête Findex 2025 de la Banque mondiale dit pourquoi on n’ouvre pas de compte : le manque d’argent vient en tête, cité par 74 pour cent des adultes en 2024 contre 86 en 2021, devant le coût jugé trop élevé des services bancaires, à 19 pour cent contre 25. Les barrières reculent, elles ne tombent pas. Derrière ce chiffre il y a l’économie informelle, dont la valeur ajoutée est estimée à environ 30 pour cent du produit intérieur brut et qui fait vivre trois emplois sur quatre, d’après le Haut-Commissariat au Plan. Son enquête de 2023 a dénombré plus de deux millions d’unités de production informelles, contre 1,7 million en 2014, soit plus de 350 000 de plus en une dizaine d’années. Chez les chefs de ces unités, 2 pour cent ont un compte bancaire dédié à l’activité et 18 pour cent mêlent comptes personnel et professionnel. Pour se financer, 72 pour cent puisent dans leurs propres ressources. Le crédit bancaire en couvre 1 pour cent, le microcrédit 0,8.
Entre ces deux constats, Bank Al-Maghrib a installé des groupes de travail avec des experts d’institutions financières internationales, chargés des analyses et des expérimentations sur une éventuelle émission. La pression ne vient pas que de l’intérieur. Les cryptoactifs circulent dans le pays malgré les mises en garde officielles, dont le communiqué conjoint du 5 avril 2022 signé par Bank Al-Maghrib, le ministère de l’Économie et des Finances, l’Office des changes et l’Autorité marocaine du marché des capitaux, le gendarme de la Bourse. Le rapport 2025 de Chainalysis classe le Maroc au vingt-quatrième rang mondial de son indice d’adoption des cryptomonnaies. Les autorités ont engagé un encadrement, le projet de loi 42-25 sur les actifs numériques, qui vise les acteurs du marché, la transparence et la protection des investisseurs. Une monnaie digitale de banque centrale est l’autre réponse à la même inquiétude : tenir la monnaie publique dans les paiements du quotidien, plutôt que laisser la place à des émetteurs privés, souvent étrangers. Le cadre juridique est déjà là. La loi 40-17 portant statut de Bank Al-Maghrib lui confie l’émission de la monnaie, la conduite de la politique monétaire et la contribution à la stabilité financière. Le Maroc n’est pas seul à se poser la question. Une enquête de la Banque des règlements internationaux citée par les auteurs recense 93 banques centrales susceptibles d’émettre une monnaie digitale dans les prochaines années, soit des pays qui abritent 76 pour cent de la population mondiale et 94 pour cent du produit intérieur brut de la planète. Vingt-huit d’entre elles sont des banques centrales d’économies avancées, soixante-cinq celles de pays émergents ou en développement.
Les dates clés
2014
La Chine ouvre le chantier dès 2014
La Banque populaire de Chine crée en 2014 un groupe de travail sur la monnaie digitale, puis un institut dédié en 2016, avant d’ouvrir fin 2017 des travaux avec ses principaux partenaires. Les premiers pilotes du yuan numérique démarrent fin 2019, à Shenzhen, Suzhou, Xiong’an et Chengdu. À la fin de septembre 2025, le programme couvrait 26 localités dans 17 régions, 225 millions de portefeuilles individuels avaient été ouverts et les opérations cumulées dépassaient trois milliards. La question chinoise n’est plus technique : elle est de savoir si cette monnaie devient ordinaire face à des solutions privées déjà installées dans les habitudes.
2020
Les Bahamas émettent la première, et presque personne ne s’en sert
Le Sand Dollar bahaméen est lancé en 2020, suivi par l’eNaira nigérian en 2021 et le JAM-DEX jamaïcain en 2022. Les pays qui ont franchi le pas ont fait les mêmes choix : une architecture partagée entre la banque centrale et les intermédiaires financiers, un anonymat partiel, des plafonds, aucune rémunération. Aux Bahamas, le plafond de détention d’un portefeuille de particulier va de 500 à 8 000 dollars bahaméens selon le niveau d’identification. Le résultat commun est plus sobre que les ambitions : ces monnaies pèsent moins de 1 pour cent de la monnaie en circulation chez elles.
2022
L’Inde sépare le gros du détail, le Maroc met en garde
La banque centrale indienne lance le 1er novembre 2022 une roupie numérique de gros, pour régler les transactions sur les titres publics, puis le 1er décembre une roupie numérique de détail, dans un groupe fermé d’utilisateurs. Deux instruments, deux publics, un même nom. La même année au Maroc, Bank Al-Maghrib, le ministère de l’Économie et des Finances, l’Office des changes et l’Autorité marocaine du marché des capitaux signent le 5 avril un communiqué commun pour alerter sur les risques des cryptoactifs. Les deux gestes partent du même constat : la monnaie privée numérique avance plus vite que la règle.
2023
Où nous en sommes
Ce que les deux documents décrivent n’est pas un projet, c’est un dessin. Le dirham digital y serait une monnaie de détail, faite pour les ménages et les entreprises, pas pour les règlements entre banques. Bank Al-Maghrib l’émettrait et le surveillerait ; les banques et les établissements de paiement le distribueraient et tiendraient la relation avec les utilisateurs ainsi que les contrôles de conformité. C’est l’architecture hybride à deux niveaux, celle qu’ont retenue les pays déjà émetteurs. L’accès combinerait le jeton et le compte, avec des niveaux d’identification différents. Il ne rapporterait rien : pas d’intérêt, et des plafonds de détention et de transaction calibrés sur le risque de voir la liquidité des banques s’en aller. Il serait convertible à parité avec le dirham, intégralement. Il fonctionnerait hors ligne, par carte ou par le canal USSD, ces codes que l’on compose sur un téléphone sans Internet. L’anonymat serait partiel, modulé selon des seuils et les obligations de connaissance du client. Les auteurs penchent pour une architecture modulaire, qui se branche sur les systèmes de paiement existants au lieu de les remplacer. Sur la technologie, ils ne tranchent pas : une plateforme ouverte et évolutive, registres distribués ou base centralisée, pourvu qu’elle puisse changer plus tard. Ils laissent aussi la porte ouverte au transfrontalier, en citant l’euro numérique et mBridge. Et ils placent la cybersécurité au centre, confiée à Bank Al-Maghrib avec la Direction générale de la sécurité des systèmes d’information, avec des dispositifs qui devront tenir même en pleine crise.
C’est ici que les deux lectures se séparent. Premier monde : le dirham digital sert à payer et remplace peu à peu le cash. Les effets sur le secteur bancaire restent limités, parce que les billets qui disparaissent n’étaient pas des dépôts. Second monde : le dirham digital se met à concurrencer directement les dépôts. Le coût de financement des banques monte, leur rentabilité baisse, et la transmission de la politique monétaire se dérègle. Les simulations menées avec le Fonds monétaire international et la Banque mondiale ajoutent une nuance qui compte : pour des niveaux d’adoption modérés, le système bancaire marocain a les marges d’absorber une migration partielle des dépôts. Le second document chiffre le premier monde. Construit avec la Banque d’Angleterre et financé par la coopération britannique, il fait circuler un dirham digital dans une maquette de l’économie marocaine. Un encours d’environ 6,6 pour cent du produit intérieur brut annuel y donne une hausse modeste de la production, une baisse modeste des taux d’intérêt réels et des impôts qui faussent les choix économiques. Modeste est le mot que les auteurs répètent. La maquette sépare les ménages en deux groupes, ceux qui ont accès à une banque et ceux qui n’en ont pas, et chacun pèse à peu près la moitié de la population marocaine.
Le mot
Le mouvement par lequel l’argent quitte les banques pour se placer ailleurs, ici dans une monnaie émise par la banque centrale elle-même. Les banques y perdent des dépôts, la matière qui leur sert à prêter, et doivent se financer plus cher. C’est le risque que les plafonds de détention et l’absence de rémunération du dirham digital sont censés contenir.
Creuser
Dossier, 60 min
Monnaie digitale de banque centrale : enjeux et enseignements pour le Maroc, le document de travail de Bank Al-Maghrib (nouvel onglet)Article, 12 min
Trajectoires et enseignements du Maroc, du Nigeria, du Kenya, de Maurice et de l’Égypte (nouvel onglet)Dossier, 45 min
Anchoring trust in money, le chapitre du rapport économique annuel de la Banque des règlements internationaux (nouvel onglet)


